モビットのローソンATM手数料と無料化の裏ワザ!損しない返済術
街中のローソンに設置されているローソン銀行ATMは、24時間いつでもSMBCモビットの借入や返済ができる利便性の高いツールです。専用アプリを使ったスマホATM取引にも対応しており、カードレスで急な出費に対応できる安心感があります。
しかし、利用のたびに発生する手数料の仕組みを正しく把握していないと、知らぬ間に利息以外の余計な出費を積み重ねてしまう落とし穴が存在します。手数料の最新体系を整理した上で、負担をゼロに抑える具体的な実践策を検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:ローソン銀行ATMでの取引は借入・返済ともに取引額に応じて110円または220円の手数料が毎回発生する
- 要点2:三井住友銀行ATMやインターネット返済、口座振替を組み合わせることで手数料は完全無料化できる
- 要点3:少額の頻繁なATM取引は返済効率を著しく低下させるため、返済ルートの使い分けが賢い資金管理の鍵となる
【2026年最新】モビットのローソン銀行ATM手数料と借入返済の基本ルール
SMBCモビットでSMBCモビット ローソン銀行ATMを利用する場合、借入時だけでなく返済時にもモビット提携ATM利用手数料が発生します。手数料は取引金額ごとに明確に定められており、利用者の負担額は以下の通りです。
利用金額が1万円以下の取引ではローソンATM 1万円以下110円(税込)、1万円を超える取引ではローソンATM 1万円超220円(税込)が都度課金されます。このモビット 借入返済手数料は、取引時にその場で差し引かれるか、次回返済時に清算される仕組みとなっています。
また、カードを使わずに公式アプリのQRコードをかざして操作するモビット ローソン スマホATM取引においても、適用される手数料体系はカード利用時と一切変わりません。利便性が高い一方で、出費を伴う点には注意が必要です。なお、モビット ローソンATM 営業時間は原則として24時間稼働(毎週月曜日の早朝メンテナンス時間帯などを除く)となっており、深夜や早朝の急な資金需要にも柔軟に対応しています。

【データ徹底比較】提携ATMと公式ルートの手数料一覧
借入や返済の窓口によって、手数料の有無や反映スピードは大きく異なります。主要なチャネルのコスト構造を一覧表で比較します。
| 取引チャネル | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| ローソン銀行ATM | 1万円以下:110円 1万円超:220円 | 消費者金融の提携ATM標準 | 利便性は最高だが恒常的な利用はコスト増の原因 |
| 三井住友銀行ATM | 終日 0円(完全無料) | 有料(110〜220円)が多い | 借入・返済ともに最優先で活用すべき実店舗窓口 |
| インターネット返済(Pay-easy) | 利用手数料 0円 | 各社とも無料化が主流 | 自宅や移動中に即時決済でき、無駄な出費を完全排除 |
| 口座振替返済 | 引落手数料 0円 | メガバンク等で無料対応 | 支払い忘れを防ぎつつコストゼロを維持する堅実策 |
| 銀行振込返済 | 各金融機関所定の振込手数料 (165円〜440円程度) | 利用者実費負担 | 無料振込枠を持たない口座からの振込は非推奨 |
実は完全無料にできる?知っておくべき手数料節約の決定的な裏ワザ
日頃からローソンをメインに使っている方でも、少し手順を見直すだけで手数料をゼロにするモビット 手数料節約裏ワザが存在します。無駄な支出を徹底的に削るための有力な選択肢は以下の4点です。
第1に、三井住友銀行ATM 手数料無料ルートの活用です。SMBCモビットはSMBCグループの一員であるため、三井住友銀行の店舗内や駅前コーナーに設置されたATMであれば、借入・返済ともに回数無制限で手数料が一切かかりません。
第2に、会員専用サービス「Myモビ」から操作するモビット インターネット返済 無料の活用です。都市銀行やネット銀行、地方銀行など全国約350の金融機関口座に対応しており、インターネットバンキングを通じて24時間いつでも手数料0円で即時返済が完了します。
第3に、自動引落を設定するモビット 口座振替返済 手数料ゼロの仕組みです。三井住友銀行、三菱UFJ銀行、みずほ銀行、ゆうちょ銀行などの口座を登録しておけば、毎月の返済日に自動で引き落とされ、手数料はモビット側が負担します。
第4に、日常の買い物などで貯まったポイントを有効活用するモビット Tポイント返済(ならびに連携するVポイントサービス)です。会員サービス内で連携手続きを済ませれば、1ポイント=1円として返済額に充当でき、ポイント利用時にも別途手数料が引かれる心配はありません。
一般に知られていない盲点とネットの誤解|「1回110円」が招く大損の罠
「たかが110円、220円の手数料ならコンビニの手軽さを買ったほうが得だ」と考える利用者は少なくありません。しかし、この微小な支出の連続こそが、長期的な資金効率を蝕む最大の盲点です。
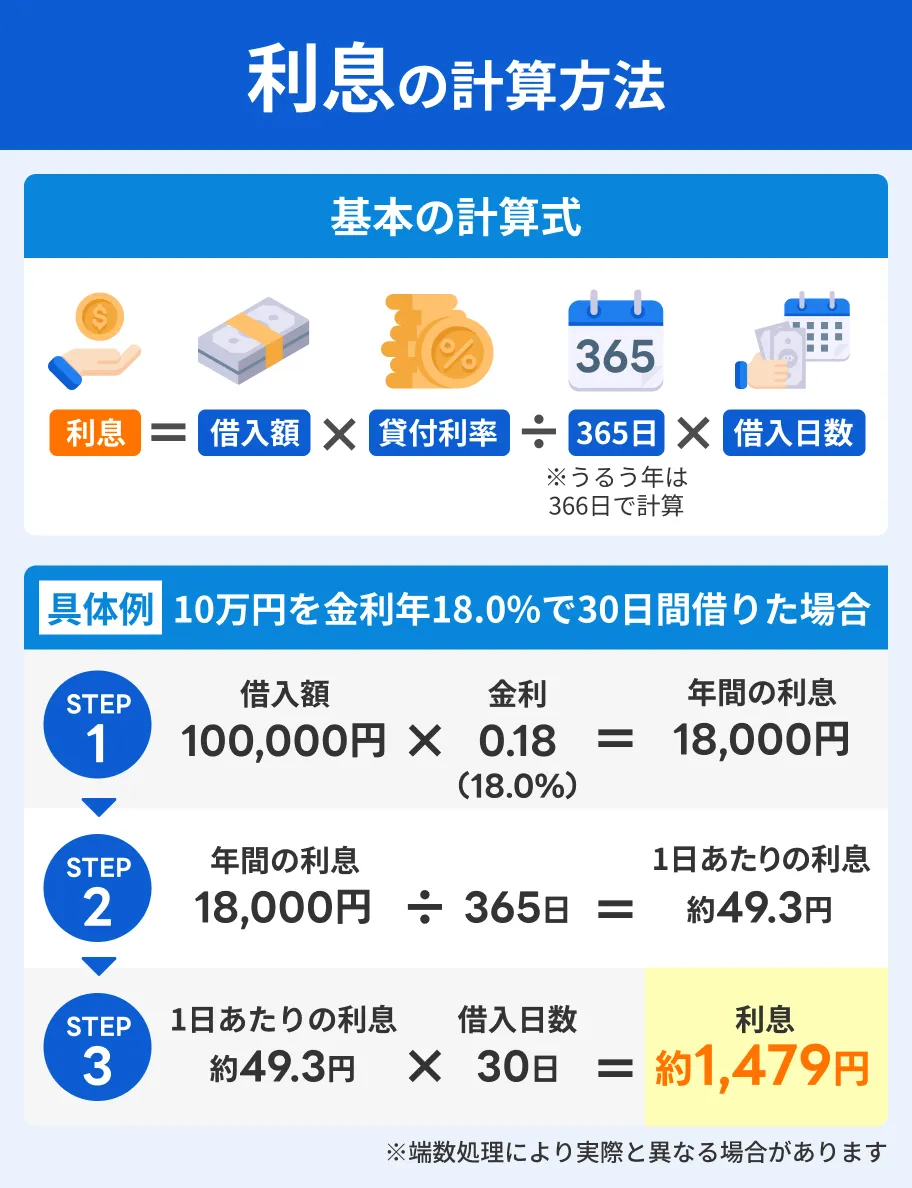
毎月2回、ローソンATMで「借入(220円)」と「返済(220円)」を繰り返した場合、年間で発生する手数料は5,280円に達します。これを借入残高に対する金利(実質年率18.0%)に換算すると、約3万円の元本を1年間借りっぱなしにしているのと同等の金利負担を手数料だけで支払っている計算になります。
ネット上の口コミでは「返済額の一部が勝手に消えた」「元本が思ったより減らない」といった困惑の声が散見されますが、その実態は利息計算のミスではなく、毎回差し引かれるATM利用手数料の蓄積が原因であるケースが目立ちます。小刻みな入出金を繰り返すほど、支払ったお金が元本返済に回らなくなる構造を認識しておく必要があります。
【実態検証】利用者の生の声と現場目線で見えたリアル
実際に各種金融コミュニティやSNS上で見られる利用者のリアルな証言を追うと、ローソンATMの使い勝手とコストに対する二面性が浮き彫りになります。
肯定的意見として目立つのは、「夜間や休日に財布を忘れた際、スマホATMで即座に1万円を調達できた」「全国どこにでもある安心感がある」という現場の利便性に対する評価です。特に深夜帯に公共料金の引き落とし前で残高不足に気づいた場面など、緊急避難的な用途では抜群の威力を発揮しています。
一方で、長期利用者からの反省点として多く寄せられているのが、「最初は便利で使っていたが、1年間の明細を取り寄せて手数料の総額に愕然とした」「近所に三井住友銀行ATMがあるのに、習慣でローソンを使っていたのは完全な浪費だった」という後悔の声です。スピードを優先すべき緊急時と、計画的に支払う通常時で明確にチャネルを切り替えているユーザーほど、賢く借入残高を減らしている実態が伺えます。
【プロの結論】行動経済学と資金管理から導く賢い使い分け基準
行動経済学における「メンタル・アカウンティング(心の会計)」の観点から見ると、人間は数百円単位の小額出費を過小評価し、無自覚に支払いを受け入れてしまう心理傾向があります。コンビニという日常的で心地よい空間にあるATMは、この心理的ハードルをさらに下げ、無駄なコストを常態化させやすい環境を作り出します。
無駄なコストを排除し、健全な資金管理を維持するための判断基準は極めてシンプルです。
ローソンATM利用が向いている人・許容されるケース
- 深夜・早朝など、他行の窓口やATMが完全に開いていない緊急事態である
- 周囲に三井住友銀行の店舗や提携ATMがなく、移動にかかる時間や交通費が手数料(110円〜220円)を上回る
- カードが手元になく、スマホアプリによる即時出金がどうしても必要な状況
ローソンATMを避けるべき人・見直すべきケース
- 毎月の約定返済をわざわざコンビニATMに出向いて入金している
- 1回あたり数千円〜1万円程度の小刻みな出金を月に何度も行っている
- ネットバンキング口座を所持しているにもかかわらず、WEB返済の設定を行っていない
資金調達と返済の基本原則は「固定コストの徹底排除」です。緊急時の一時利用に限定し、定例の返済はネット返済や口座振替へ一本化することが、利息と手数料の双方を最小化する最短ルートとなります。
【モビット ローソン 手数料】に関するよくある質問(FAQ)
Q1:ローソンATMで返済した際、端数(1,000円未満)の小銭は入金できますか?
A1:ローソン銀行ATMは硬貨の取り扱いに対応していません。紙幣(千円単位)のみの入金となります。千円未満の端数が発生する完済時の精算などは、インターネット返済や三井住友銀行ATM、または銀行振込を利用する必要があります。
Q2:スマホATM取引で深夜に借入する場合、時間外手数料のような追加料金はかかりますか?
A2:時間帯による手数料の割増はありません。深夜や早朝の取引であっても、取引額に応じて1万円以下は110円、1万円超は220円の基本手数料のみが適用されます。
Q3:手数料を払わずに即日融資を受ける方法はありますか?
A3:三井住友銀行のATMから直接出金するか、モビット公式アプリから自身の銀行口座へ「振込キャッシング」を依頼する方法があります。モビットからの振込手数料は無料であるため、振込後に手数料無料の優遇がある自口座から出金すれば、コストをかけずに現金化が可能です。
まとめ:余計な出費をゼロにして最短で完済を目指す方法
ローソン銀行ATMは、24時間稼働とスマホATM対応という圧倒的な機動力を誇る優れたサービスです。突発的なアクシデントや出先での急な資金需要に対して、これほど頼もしい窓口はありません。
しかし、日常的な返済や習慣的な借入で使い続けると、取引ごとに発生する110円・220円の手数料が確実に元本圧縮のスピードを鈍らせます。普段の返済はインターネット返済や口座振替などの「完全無料ルート」を基軸にし、ローソンATMは真の緊急時のみに限定するというメリハリこそが、スマートな資産防衛の鉄則です。 (出典: モビット ローソン 手数料(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
