モビットの手数料をゼロにする裏技|ATMの落とし穴と損しない返済術
急な出費や資金調達の頼れる選択肢として広く利用されているSMBCモビット。スマートフォンひとつで申し込みから借入まで完結する利便性の高さが支持される一方で、多くの利用者が無意識のうちに負担しているのが「提携ATMなどの利用手数料」です。
1回あたりは110円〜220円というわずかな金額に見えても、借入や返済を繰り返すうちに年間で数千円単位の出費へと膨らみ、実質的な金利負担を大きく跳ね上げる要因になります。本稿では、2026年現在の最新データに基づき、SMBCモビットの手数料体系を徹底解剖。無駄なコストを完全にゼロにする具体的なルートや、知っておくべき節約テクニックを余すところなくお伝えします。
📌 【この記事の重要ポイントまとめ】
- 要点1:提携コンビニATMの利用には毎回110円〜220円の手数料が発生し、回数を重ねると利息以上の負担になるリスクがある
- 要点2:三井住友銀行ATMなら借入・返済ともに何度利用しても手数料完全無料で利用できる
- 要点3:公式スマホアプリ経由のインターネット返済(Pay-easy等)や口座振替を徹底すれば、手数料ゼロでの完済が確実に実現する
【2026年最新】モビットの手数料体系を総括|借入・返済で発生するコストの全貌
SMBCモビットを利用する際、発生する費用は「金利に基づく利息」だけではありません。借入や返済を行う「手段・チャネル」によって、取引ごとに手数料が発生します。まず把握しておくべき大原則は、SMBCモビットには自社専用の自社ATMが存在しないという点です。そのため、現金での入出金はすべて提携ATMを介することになります。
主要な借入・返済方法と、それぞれに適用される手数料の基準を整理した比較データは以下の通りです。
| 取引方法・チャネル | 詳細・数値データ(手数料) | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 三井住友銀行ATM(借入/返済) | 0円(完全無料) | 110円〜220円(他社提携時) | 現金取引における最強の選択肢。生活圏にあれば最優先すべき。 |
| 提携コンビニATM(セブン・ローソン・E-net) | 1万円以下:110円 1万円超:220円 | 大手消費者金融と同水準 | 利便性は高いが常用は厳禁。年間コストを圧迫する最大の原因。 |
| インターネット返済(Pay-easy等) | 0円(完全無料) | 無料(WEB完結サービス標準) | 24時間即時反映で1円単位の返済が可能。最も推奨される返済法。 |
| 口座振替(自動引き落とし) | 0円(完全無料) | 無料 | 支払い忘れ防止とコスト削減を両立できる堅実な基盤。 |
| 振込キャッシング(借入口座へ送金) | 0円(モビット側が負担) | 無料 | 最短即時で口座に着金。現金が必要な際も自分の銀行ATMから引き出せる。 |
| 銀行振込での返済 | 各金融機関所定の振込手数料(自己負担) | 165円〜440円程度 | 他行宛て振込無料枠を持たない限り、選択するメリットは極めて薄い。 |
SMBCモビットの提携ATM一覧には、セブン銀行、ローソン銀行、イーネット加盟コンビニのほか、三菱UFJ銀行やゆうちょ銀行、各地方銀行などが名を連ねています。しかし、これら提携金融機関のATMであっても、三井住友銀行ATMを除いてすべて所定の手数料が発生する仕組みになっています。

知らずに使うと大損?提携ATM利用で陥る「見えないコスト」の罠
「借入時と返済時にコンビニATMを使うだけだから、手数料220円くらい大した問題ではない」と感じる方もいるかもしれません。しかし、この感覚こそが家計の資金効率を著しく低下させる要因です。
カードローンの返済において、入金された金額は「①ATM手数料 ➜ ②発生利息 ➜ ③元金」の順序で充当されます。例えば、毎月の返済額が5,000円に設定されている状態で、コンビニATMから返済(手数料220円)を行った場合、実際に元金の返済に充てられる金額は目に見えて減少します。
具体例として、年利18.0%で10万円を借り入れ、月々5,000円ずつ返済するケースを試算してみましょう。
- 手数料ゼロで返済した場合:完済までの返済回数は24回、支払利息総額は約19,700円。
- 毎回コンビニATM(220円)で返済した場合:手数料総額だけで5,280円の無駄な出費が発生。さらに元金の減りが遅れるため、支払利息も上乗せされ、総支払額は約6,000円以上も増加します。
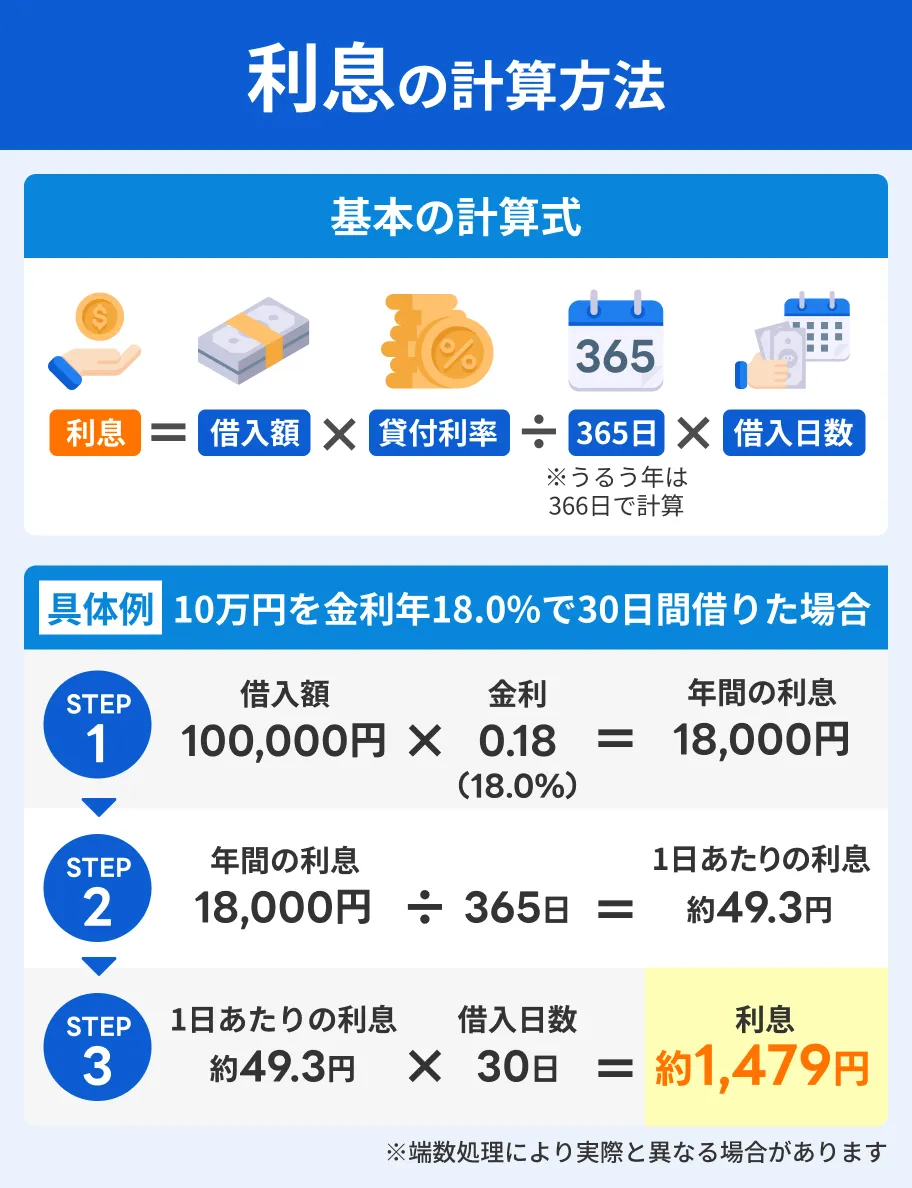
借入時にもコンビニATMを使っていた場合、借入・返済の往復だけで440円が吹き飛びます。年利18.0%における10万円の30日間の利息は約1,479円ですが、ここに440円の手数料が加わると、実質的な月間負担は1,919円となり、実質年率23.3%相当に跳ね上がる計算になります。利息制限法の上限(18.0%)を実質的に超過するほどの負担を手数料だけで背負ってしまうのです。
【実態検証】利用者の生の声と現場目線で見えたリアル
金融取材の現場やSNS、WEBコミュニティの投稿を検証すると、手数料に対する無警戒さから思わぬ損害を被った利用者の生々しい体験談が数多く寄せられています。
都内のIT企業に勤務する30代男性は、当時の利用状況について次のように振り返ります。
「スマホATM取引が便利で、深夜にセブンイレブンのATMで2万円ずつ細かく引き出しては、給料日にコンビニから返済していました。半年後に会員ページを確認して驚きました。利息とは別に、半年間でATM手数料だけで3,000円以上引かれていたのです。元金が思うように減っていなかった原因が手数料だと気づき、背筋が凍りました」(取材に基づく利用者の証言)
また、知恵袋やコミュニティ掲示板でも「プロミスやアコムには無料の自社無人契約機併設ATMがあったため、モビットでも駅前の提携ATMが無料だと思い込んでいた」という誤認のケースが頻発しています。SMBCモビットは無人契約機コーナーに専用ATMを設置していないため、カードを発行した店舗であっても備え付けの提携ATMを利用すると手数料が課されます。この「自社ATMなし」という構造的特徴を把握していないことが、見えない出費を生み出す土台となっています。
一般に知られていない盲点とネットの誤解
インターネット上の情報には、古い規約や誤解に基づく解説が散見されます。無駄な出費を完全に防ぐために、以下の3つの誤解を正しく認識しておく必要があります。
1. 「アプリのスマホATM取引なら手数料がかからない」という誤解
スマートフォンアプリに表示されるQRコードを使ってセブン銀行やローソン銀行で取引する「スマホATM取引」は、カード不要で即座に現金を入出金できる革新的な機能です。しかし、スマホATM取引でも通常のATMカード取引と同額(110円/220円)の手数料が発生します。「カードを使わないデジタル取引だから無料」という思い込みは禁物です。
2. 「三井住友銀行の口座を持っていなければSMBCのATMは有料」という誤解
「三井住友銀行のATMが無料になるのは、三井住友銀行の口座保有者だけではないか」という疑問を持つ方が少なくありません。しかし、SMBCモビットのカード(またはモビットの契約情報)を使って三井住友銀行の店舗内・店外ATMを操作する場合、モビット会員であれば口座の有無に関係なく、終日・何回でも手数料無料で借入・返済が可能です。
3. 「一括返済は銀行振込しかできない」という誤解
借入残高を一括で清算する際、ATMでは硬貨(小銭)が取り扱えない時間帯や機種があるため「銀行振込で清算するしかない」と考えられがちです。しかし、銀行振込を選ぶと数百円の他行振込手数料を自己負担することになります。実際には、会員専用サービス「Myモビ」内のインターネット返済を利用すれば、1円単位の端数を含めて手数料完全無料で即時一括返済が可能です。
モビットの手数料をゼロにする決定的な実践アプローチ
SMBCモビットを手数料の負担なく活用するための具体的な方法は極めて明快です。以下の3つのルートを基本行動として確立してください。
- 現金が必要な借入:アプリから「振込キャッシング」を依頼(手数料無料)し、自身のメインバンクに着金させた後、その銀行の無料優遇枠を使って出金する。または最寄りの「三井住友銀行ATM」で直接出金する。
- 毎月の定期返済:都市銀行・地方銀行・ネット銀行等の口座から「口座振替(自動引き落とし)」を設定(手数料無料)。返済忘れによる遅延損害金リスクも同時に遮断する。
- 随時返済・一括繰り上げ返済:「Myモビ」からインターネット返済(Pay-easy接続)を利用する。原則24時間365日、手数料無料で1円単位から元金を直接減額できる。
これらのデジタルルートを徹底するだけで、提携ATMに支払う無駄なコストを年間を通じて「完全なゼロ」に抑え込むことが可能です。

【プロの結論】行動経済学から読み解く手数料リスクとおすすめできる人の条件
行動経済学において、100円〜200円程度の小額手数料は「マイクロフリクション(微小な摩擦)」と呼ばれ、人間の脳がコストとして認識しにくく、判断を鈍らせる性質を持っています。1回ごとの痛みが小さいために「コンビニが近いから」という利便性が優先され、結果として累積で大きな資産流出を招くのです。
カードローン利用における最大の防衛策は、「利息の削減」と同時に「確定的に発生する固定手数料の排除」です。これらを踏まえた客観的な適合基準は次の通りです。
SMBCモビットを賢く使いこなせる人
- スマホアプリの操作に慣れており、インターネット返済や口座振替を主軸にできる人
- 生活圏(自宅や勤務先の近隣)に三井住友銀行のATMが設置されている人
- 三井住友カードや三井住友銀行の口座を保有し、Vポイント連携などのグループシナジーを活用したい人
利用にあたって慎重な運用の見直しが求められる人
- WEBやアプリの操作が苦手で、現金の出し入れを専任コンビニATMに頼りきりになる人
- 少額(数千円〜1万円)の借入・返済を月に何度も頻繁に繰り返す傾向がある人
【モビット 手数料】に関するよくある質問(FAQ)
Q1:三井住友銀行ATM以外に、提携ATMで手数料が無料になる場所はありますか?
A1:ありません。セブン銀行、ローソン銀行、イーネット、三菱UFJ銀行、ゆうちょ銀行など、三井住友銀行以外のすべての提携ATMでは所定の手数料(1万円以下:110円、1万円超:220円)が発生します。
Q2:口座振替(引き落とし)による返済で手数料は引かれますか?
A2:手数料は発生しません。三井住友銀行、三菱UFJ銀行、みずほ銀行、ゆうちょ銀行をはじめとする対象金融機関の口座振替は、手数料無料で利用できます。
Q3:アプリから銀行口座へ振り込んでもらう「借入」には手数料がかかりますか?
A3:手数料はかかりません。モビット側から指定口座への振込手数料はSMBCモビットが負担するため、希望金額がそのまま全額口座に入金されます。
Q4:一括返済時に発生する1,000円未満の「端数」はどう処理すればいいですか?
A4:手数料無料で1円単位の返済が可能な「インターネット返済(Myモビ)」の利用が最もスムーズです。提携ATMで硬貨非対応の場合、千円単位で多めに入金して後日差額を口座返還してもらうか、銀行振込(要振込手数料)を行う必要があります。
まとめ:今後の動向と失敗しないための判断基準
キャッシュレス決済やデジタルバンキングの進化により、金融サービスの利用形態は「ATMでの現金取引」から「アプリ完結のオンライン取引」へと完全に移行しています。この潮流において、旧来通りのコンビニATM利用を続けていると、年間で無視できない金額を手数料として失うことになります。
SMBCモビットを最もスマートに活用する鉄則は、「借入は振込または三井住友銀行ATM」「返済は口座振替とインターネット返済」に集約されます。無駄なコストを徹底的に排除し、計画的かつ合理的な資金管理を実現してください。 (出典: モビット 手数料(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
