モビットのファミポート返済は激変?最新マルチコピー機手順と手数料
かつてファミリーマートの店内に設置されていた緑色の専用端末「Famiポート(ファミポート)」。SMBCモビットの利用者の間では、この端末で申込券を発行してレジで支払う「手数料無料の返済ルート」が定番の節約テクニックとして知られていました。しかし、店頭を訪れて「ファミポートが見当たらない」「マルチコピー機でどう操作すればいいのか分からない」と戸惑う声が後を絶ちません。
ファミリーマート店舗のデジタル化推進に伴い、従来のFamiポートは全店で新型マルチコピー機へと統合・移行を完了しました。それに伴い、SMBCモビットのファミリーマート返済を取り巻く手続きや手数料の仕組みも大きく様変わりしています。無駄な手数料を支払い続けたり、レジ前で手続きができず延滞に陥ったりするリスクを避けるためにも、2026年現在の正確な利用環境と最も賢い決済ルートを整理しておきましょう。
📌 【この記事の重要ポイントまとめ】
- 要点1:旧型Famiポート端末は全店撤去済みであり、店頭手続きは「新型マルチコピー機」または店内の「E-net ATM」へ完全に移行。
- 要点2:かつて利用できた「ファミポート発券によるレジでの手数料無料返済」は終了しており、店内ATM利用時は所定の手数料が発生。
- 要点3:手数料ゼロで返済を完結させるには、三井住友銀行ATM、インターネット返済(Pay-easy等)、口座振替の活用が必須。
【2026年最新】モビットのファミポート手続きはどうなった?端末移行の真相
ファミリーマート店内に長年親しまれてきた専用キオスク端末「Famiポート」は、店舗スペースの有効活用と機器の高度化を目的に、ファミポートからマルチコピー機への完全移行が完了しました。かつて画面をタッチして各種チケット発券や代金支払いを行っていた機能は、現在すべて高機能マルチコピー機のタッチパネル画面へと集約されています。
このハードウェア刷新に伴い、SMBCモビットの返済スキームにも決定的な変化が起きました。以前は「Famiポートで申込券を発券し、レジで現金を支払うことで提携ATM手数料を無料にする」という裏ワザが広く使われていましたが、サービスの統廃合により、現在のマルチコピー機でモビットの申込券発券・レジ支払いは非対応となっています。
公式発表資料や現場の設置状況を確認すると、現在ファミリーマート店舗でSMBCモビットの手続きを行う場合の主軸は、店内に設置されているE-net(イーネット)ATMなどの提携ATM端末となっています。「昔と同じ感覚でファミマに行けばレジで安く返せる」と思い込んでいると、店内で立ち往生することになるため注意が必要です。

【実態検証】ファミリーマートでSMBCモビットを返済・借入する具体的手順
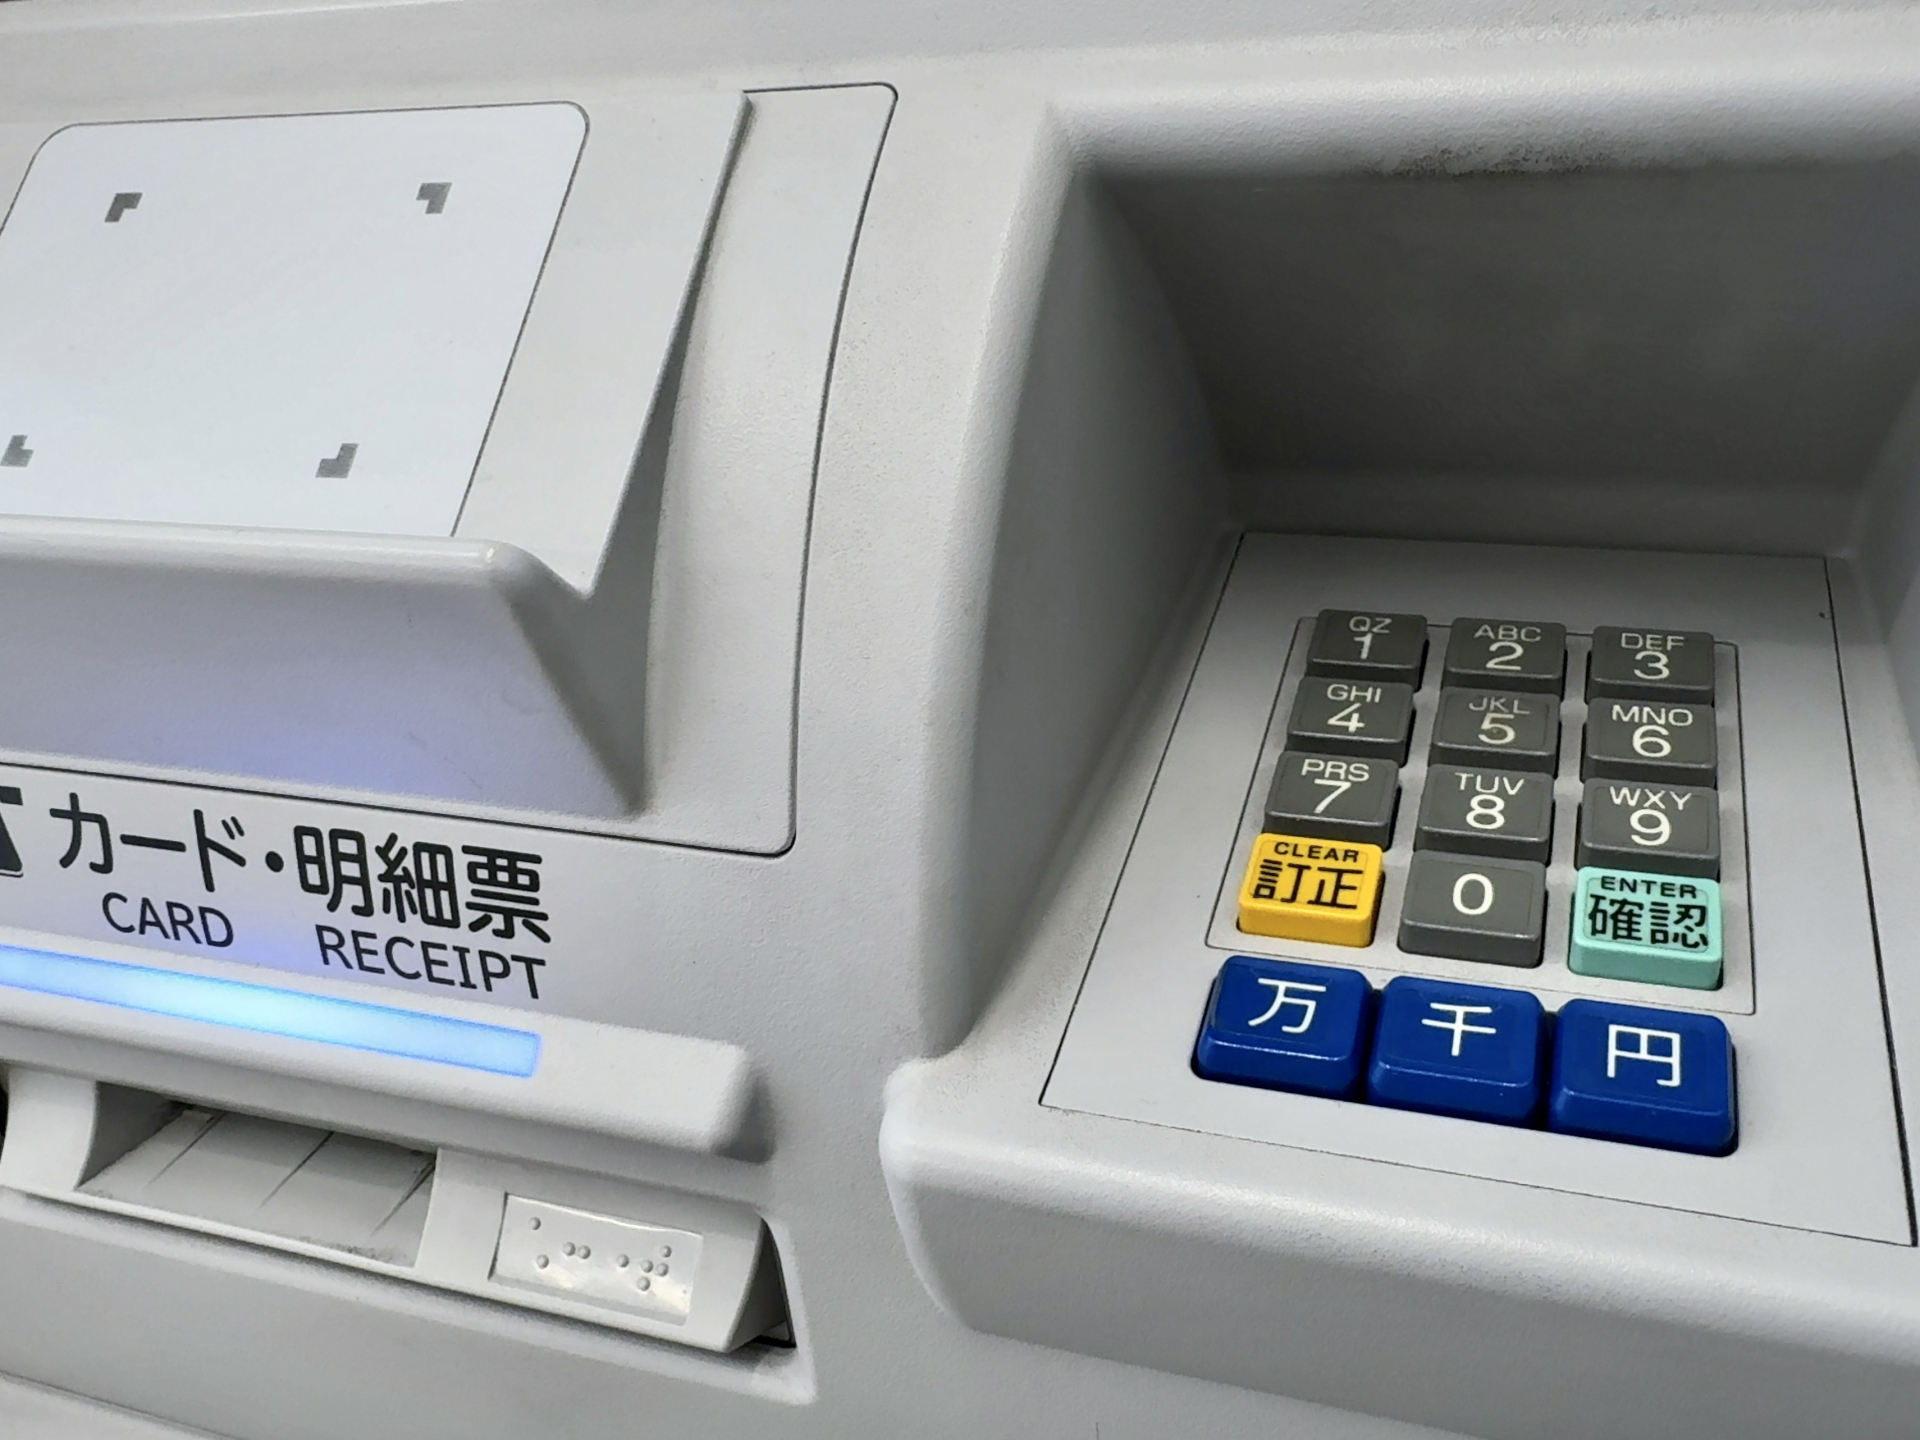
現在、ファミリーマートの店頭でSMBCモビットを利用する場合、原則として店内に設置された「E-net ATM」や「ゆうちょ銀行ATM」を直接操作します。かつてのようなモビットのレジ支払い手順やファミポート発券方法による申込券の発行は存在せず、銀行ATMと同様のカード操作が基本となります。
店頭での具体的な手続きフローは以下の通りです。
【E-net ATMでの返済手順】
1. ATM画面で「お取引開始」またはカード挿入を指示する画面を確認する。
2. SMBCモビットのモビットカード(ローンカード)を挿入する。
3. 画面に表示されるメニューから「ご返済(入金)」を選択する。
4. 暗証番号(4桁)を入力する。
5. 返済希望額の紙幣を投入口に入れ、金額を確認して確定ボタンを押す。
6. 発行された明細票とカードを受け取る。
【E-net ATMでの借入(キャッシング)手順】
1. モビットカードをATMに挿入し、「ご出金(借入)」を選択。
2. 暗証番号を入力後、希望借入額を入力。
3. 現金と明細票、カードを受け取る。
なお、ローンカードを持ち歩いていない場合でも、SMBCモビット公式アプリを活用したスマホATM取引を利用すれば、セブン銀行ATMやローソン銀行ATMでQRコードを読み取って借入・返済が可能です。しかし、ファミリーマートに多く設置されているE-net ATMは、現行仕様としてSMBCモビットのスマホATM取引(アプリ完結取引)には非対応のケースが多いため、ファミマ店頭では実物のモビットカード持参が必須となる点に留意してください。
【徹底比較】SMBCモビット返済方法一覧とファミマATM手数料の落とし穴
ファミリーマート店内のATMを利用する際、絶対に軽視できないのがファミマATMの手数料です。E-net ATMをはじめとするコンビニ提携ATMでは、借入・返済のいずれにおいても取引金額に応じた手数料が発生します。
| 返済・決済方法 | 利用手数料(税込) | 利用可能時間・利便性 | 編集部の見解・評価 |
|---|---|---|---|
| ファミマ店内(E-net ATM) | 1万円以下:110円 1万円超:220円 | 原則24時間(毎週月曜0:00〜7:00メンテ等を除く) | 全国どこでも使えて便利だが、毎月の返済で使うと手数料負担が蓄積する。 |
| 三井住友銀行(SMBC)ATM | 完全無料(0円) | 店舗・コーナー営業時間内(平日・土日祝) | 店舗が近くにあるなら最優先。手数料が一切かからない最強の対面手段。 |
| インターネット返済(会員専用サービス「Myモビ」) | 完全無料(0円) | 24時間即時決済(メンテナンス時除く) | Pay-easy等を利用。自宅からスマホ1台で完結し、手数料もゼロで最も合理的。 |
| 口座振替(自動引き落とし) | 完全無料(0円) | 毎月指定日(5日・15日・25日・末日など)に自動引落 | うっかり忘れを完全に防げる。メインの返済方法として設定すべき基本ルート。 |
| スマホATM取引(セブン・ローソン) | 1万円以下:110円 1万円超:220円 | 24時間対応(カード不要でスマホのみ) | カードレスの利便性は高いが、ATM手数料はE-net同様に発生する。 |
上記のように、SMBCモビット返済方法一覧を鳥瞰すると、「モビット ファミマ 手数料 無料」という状態は現在存在せず、1回の返済ごとに110円〜220円が差し引かれます。月々わずかな金額に見えても、年間で1,320円〜2,640円、返済が長期化すれば数千円単位の余計なコストとなるため、返済チャネルの選定は極めて重要です。
一般に知られていない盲点|モビットのコンビニ返済ができない理由とトラブル対策
現場取材やSNS・相談掲示板の検証を行うと、「ファミリーマートのATMでモビットの返済ができなかった」というトラブルが定期的に報告されています。モビットのコンビニ返済ができない理由には、主に以下の構造的な要因が挙げられます。
1. 提携ATMのシステムメンテナンス時間帯
E-net ATMを含むモビットの提携ATM利用時間は原則24時間ですが、毎週月曜日の0:00〜7:00はSMBCモビットの定期システムメンテナンスのため、すべての提携ATM取引が停止します。深夜や早朝に返済期日ギリギリで駆け込んでも処理できないケースがあるため、メンテナンススケジュールには警戒が必要です。
2. 硬貨(小銭)非対応による端数返済の不可
コンビニに設置されているATMは、基本的に紙幣のみの取扱いです。千円単位での入金は可能ですが、「残債12,450円を完済したい」といった1円・10円単位の端数を含む全額完済手続きはコンビニATMでは実行できません。端数完済を行いたい場合は、インターネット返済を利用するか、銀行振込を利用する必要があります。
3. カードの磁気不良・暗証番号相違
ATMにカードを挿入しても読み取りエラーが発生する場合、スマートフォンの磁気ケースやICカードとの干渉によるカード磁気帯の破損が疑われます。また、連続して暗証番号を誤入力するとロックがかかり、店頭での取引が完全に停止します。
4. 利用限度額の超過や取引制限
返済期日を過ぎて延滞が発生している場合や、会員規約に基づく一時的な利用制限がかかっている場合、ATM上での操作が制限されることがあります。画面上に「取扱できません」と表示された場合は、直ちに会員専用サービス「Myモビ」またはモビットコールセンターで契約状況を確認しなければなりません。
【プロの結論】手数料ゼロで賢く完済するための行動経済学と判断基準
行動経済学における「現在バイアス(将来の利益よりも目先の利便性を優先してしまう心理)」や、少額の出費を軽視する「ラテマネー効果」は、キャッシングの返済時にも顕著に現れます。「近くにファミマがあるから、220円くらいの手数料は構わない」とコンビニ返済を繰り返す行為は、実質的な借入金利を引き上げているのと同じ状態を生み出します。
特に元金をコツコツ減らす段階において、毎月のATM手数料は純粋な損失です。金融リテラシーの観点から導き出される「ファミリーマート返済に向いている人・避けるべき人の明確な判断基準」を提示します。
ファミリーマート(E-net ATM)返済をおすすめできる人
- 返済期日の当日深夜など、どうしても今すぐ入金しなければ延滞になってしまう緊急時
- 生活圏内に三井住友銀行ATMがなく、ネットバンキング口座も保有していない場合
- カード現物を常時携帯しており、数百円の手数料よりも移動時間・手間の削減を最優先したい状況
ファミリーマート返済を避け、別ルートを選ぶべき人
- 毎月の定期返済を手作業でコンビニから行っている人(=直ちに口座振替またはインターネット返済へ移行すべき)
- 数円・数十円単位の端数を含めて借入残高を0円に完済したい人
- 手数料を一切払わずに元金返済効率を最大化したい人(=三井住友銀行ATMまたはMyモビからのPay-easy決済を活用すべき)
賢明な利用者が取るべき2026年最新の返済手続きは、「基本返済は手数料無料の口座振替かインターネット返済に固定し、ファミリーマートのATMは緊急時のバックアップとしてのみ活用する」という設計です。

【モビット ファミポート】に関するよくある質問(FAQ)
Q1:ファミリーマートのマルチコピー機から申込券を発行してモビットを返済することはできますか?
A1:いいえ、できません。旧Famiポート端末で行われていた申込券発券・レジ支払いサービスは終了しています。マルチコピー機は利用せず、店内に設置されているE-net ATM等の提携ATMにモビットカードを直接挿入して返済手続きを行ってください。
Q2:ファミリーマートのE-net ATMでモビットを返済する際の手数料はいくらですか?
A2:取引金額が1万円以下の場合は110円(税込)、1万円を超える場合は220円(税込)の手数料が発生します。この手数料は返済入金額の中から自動的に差し引かれます。
Q3:手数料を1円も払わずにモビットを返済する最もおすすめの方法は何ですか?
A3:三井住友銀行(SMBC)の店舗・出張所に設置されているATMを利用するか、会員専用サービス「Myモビ」からインターネット返済(Pay-easy対応のネットバンキング)を利用する方法です。口座振替(自動引き落とし)も手数料無料で利用できます。
Q4:ファミマのATMでモビットの借入や返済ができる時間帯は何時ですか?
A4:原則として24時間いつでも利用可能です。ただし、毎週月曜日の0:00〜7:00はSMBCモビットの定期メンテナンス時間となるため、提携ATMでのすべての取引が休止します。また、設置店舗の営業時間外は利用できません。
まとめ:今後の動向と失敗しないための判断基準
ファミリーマートの店内インフラがFamiポートからマルチコピー機へと完全移行したことで、SMBCモビットの返済環境も「レジでの発券決済」から「ATMまたはオンラインでのダイレクト決済」へと完全に一本化されました。過去の古い情報に惑わされて店頭で戸惑うことのないよう、正しい知識で対処することが肝要です。
利便性の高いコンビニATMですが、構造的な手数料負担を避けるためには、インターネット返済や三井住友銀行ATMといった手数料無料ルートの主線化が完済への最短距離となります。生活スタイルに合わせて最適な返済方法を賢く使い分け、計画的かつコストロスのないマネーライフを確立してください。 (出典: モビット ファミポート(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
